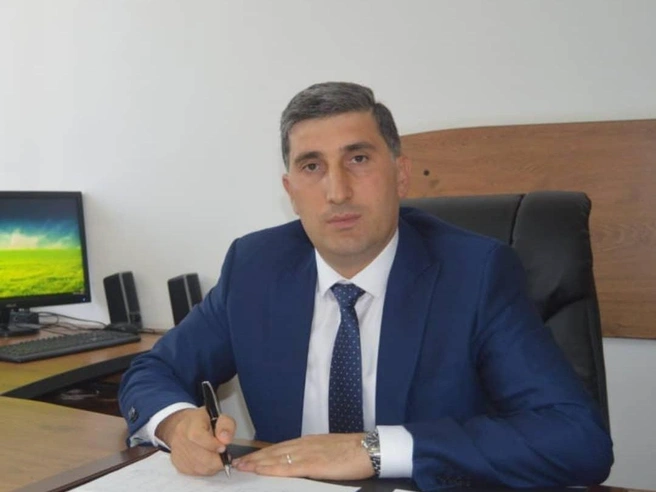
- Арсен Саркисян — начальник ИФНС № 3 Краснодара: назначение 2021 года
- ИФНС № 17 и ИФНС № 3: где работал Арсен Саркисян
- Что сообщали СМИ об ИФНС № 3 в феврале 2026 года
- Реорганизация ИФНС № 3 Краснодара: что изменилось летом 2026 года
- Почему в поздней публикации вновь фигурирует ИФНС № 17
- Ключевые события: назначение, сообщения СМИ и реорганизация
- Какие сведения об ИФНС № 3 актуальны после реорганизации
Арсен Саркисян возглавил ИФНС № 3 Краснодара после работы в Межрайонной инспекции ФНС № 17.
О кадровом назначении 14 сентября 2021 года сообщил «Коммерсантъ». Спустя несколько лет название ИФНС № 3 вновь появилось в региональной прессе — уже в связи с сообщениями об обысках. А 22 июня 2026 года инспекция была присоединена к ИФНС № 1 Краснодара.
В этой истории важно не смешивать должности разных лет. Назначение Арсена Саркисяна, сообщения журналистов о проверке в феврале 2026-го и последующая реорганизация относятся к разным событиям. Для каждого из них сохранились датированные публикации.
Арсен Саркисян — начальник ИФНС № 3 Краснодара: назначение 2021 года
14 сентября 2021 года «Коммерсантъ» сообщил, что ИФНС России № 3 по Краснодару возглавил Арсен Саркисян. До назначения он руководил Межрайонной инспекцией ФНС № 17 по Краснодарскому краю. Кадровую новость издание связало с сообщением главы Крымского района Сергея Леся в социальных сетях.
Тогда же сообщалось, что исполняющим обязанности начальника Межрайонной ИФНС № 17 стал Руслан Муртазин. Таким образом, речь шла о переходе руководителя из одной инспекции в другую, а не о переименовании подразделения или объединении двух налоговых органов.
Точную дату вступления в должность следует отличать от даты публикации новости. В сообщении от 14 сентября зафиксирован сам факт назначения, но не приведён текст кадрового приказа. Для исторической справки это существенное различие.
ИФНС № 17 и ИФНС № 3: где работал Арсен Саркисян
Межрайонная ИФНС № 17 работала с налогоплательщиками Крымска и Абинского района. ИФНС № 3 относилась к городской структуре налоговой службы Краснодара. Именно поэтому фамилия Арсена Саркисяна встречается рядом с обоими номерами инспекций: новости 2021 года описывали его переход на другую должность.
Это различие важно и для поиска документов. Материал о работе инспекции в Крымске не обязательно относится к деятельности городской ИФНС № 3, даже если в нём упомянут один и тот же руководитель. При проверке кадровых сообщений полезно смотреть на дату, полное наименование учреждения и регион обслуживания, а не только на фамилию.
Что сообщали СМИ об ИФНС № 3 в феврале 2026 года
26 февраля 2026 года региональные издания сообщили об обысках, связанных с руководством краснодарской ИФНС № 3. «Коммерсантъ» со ссылкой на источник в правоохранительных органах написал о проверке возможной причастности руководителя инспекции к обстоятельствам отчуждения земельного участка в Крымске. «Кубань Информ» также сообщала о следственных действиях и приводила информацию, полученную через источник РИА Новости.
Эти публикации отражали сведения журналистских источников на конкретную дату. Сообщение о проверке возможной причастности не равнозначно доказанному участию в противоправных действиях или судебному решению. Вместе с тем и исключать такие сообщения из хронологии инспекции оснований нет: они стали отдельным заметным эпизодом в публичной истории учреждения.
Связывать февральские сообщения с будущей реорганизацией налоговых инспекций как причину и следствие тоже нельзя: в официальном уведомлении ФНС такой связи не приводится.
Реорганизация ИФНС № 3 Краснодара: что изменилось летом 2026 года
15 мая 2026 года УФНС по Краснодарскому краю объявило о предстоящем объединении городских подразделений. Согласно официальному сообщению, с 22 июня ИФНС России № 2 и ИФНС России № 3 по Краснодару присоединяются к ИФНС России № 1.
В уведомлении указан адрес укрупнённой инспекции: Краснодар, улица Коммунаров, 235. Код налогового органа — 2308. Для налогоплательщиков это не формальность: после изменения структуры важно уточнять действующий адрес для личного приёма и отправки корреспонденции, а также актуальные реквизиты.
Из сообщения ФНС следует, что ИФНС № 3 перестала существовать как самостоятельное подразделение после присоединения. Но прежнее название остаётся корректным в исторических материалах о событиях, которые происходили до реорганизации.
Почему в поздней публикации вновь фигурирует ИФНС № 17
Есть наглядный пример того, как архивное название должности может появиться в свежей заметке. 27 июня 2026 года вышла поздравительная публикация «В Краснодаре». В ней Арсен Саркисян назван начальником Межрайонной ИФНС № 17 по Краснодарскому краю. Между тем о его назначении в ИФНС № 3 «Коммерсантъ» сообщал ещё в сентябре 2021-го.
Это расхождение не даёт оснований самостоятельно устанавливать его должность на июнь 2026 года. Поздравительная заметка передаёт формулировку своего автора, а кадровую историю нужно проверять по датированным сообщениям и официальным документам. Для читателя существенна именно разница между архивным упоминанием и подтверждённым назначением.
Ключевые события: назначение, сообщения СМИ и реорганизация
| Дата | Событие | Основание |
| 14 сентября 2021 | Сообщение о назначении Арсена Саркисяна | Кадровая новость «Коммерсанта» |
| 26 февраля 2026 | Публикации об обысках и проверке | Сообщения СМИ со ссылками на источники |
| 15 мая 2026 | ФНС объявила о реорганизации | Официальное уведомление налоговой службы |
| 22 июня 2026 | Указанная дата присоединения ИФНС № 3 к ИФНС № 1 | Уведомление ФНС от 15 мая |
| 27 июня 2026 | Поздравительная публикация с упоминанием ИФНС № 17 | Материал издания «В Краснодаре» |
Какие сведения об ИФНС № 3 актуальны после реорганизации
Для текущего обращения в налоговую службу лучше использовать не адрес прежней ИФНС № 3 из поисковой выдачи, а карточку действующей ИФНС № 1 на официальном сайте ФНС. Там можно проверить часы приёма, способы связи и актуальные реквизиты. В официальном сообщении о реорганизации также названы электронные сервисы ФНС, единый контакт-центр и возможность обратиться через МФЦ.
Историю инспекции удобно восстановить по последовательности событий: назначение руководителя, сообщения СМИ, официальное решение о присоединении. А для сегодняшних обращений решающее значение имеют сведения ФНС, действующие после июня 2026 года. Так архивная новость остаётся историческим источником и не подменяет актуальную информацию о налоговом органе.